Investir avec TERRA
Trois programmes, trois logiques d'investissement, un même ancrage à Saint-François.
Trois opérations, trois angles patrimoniaux
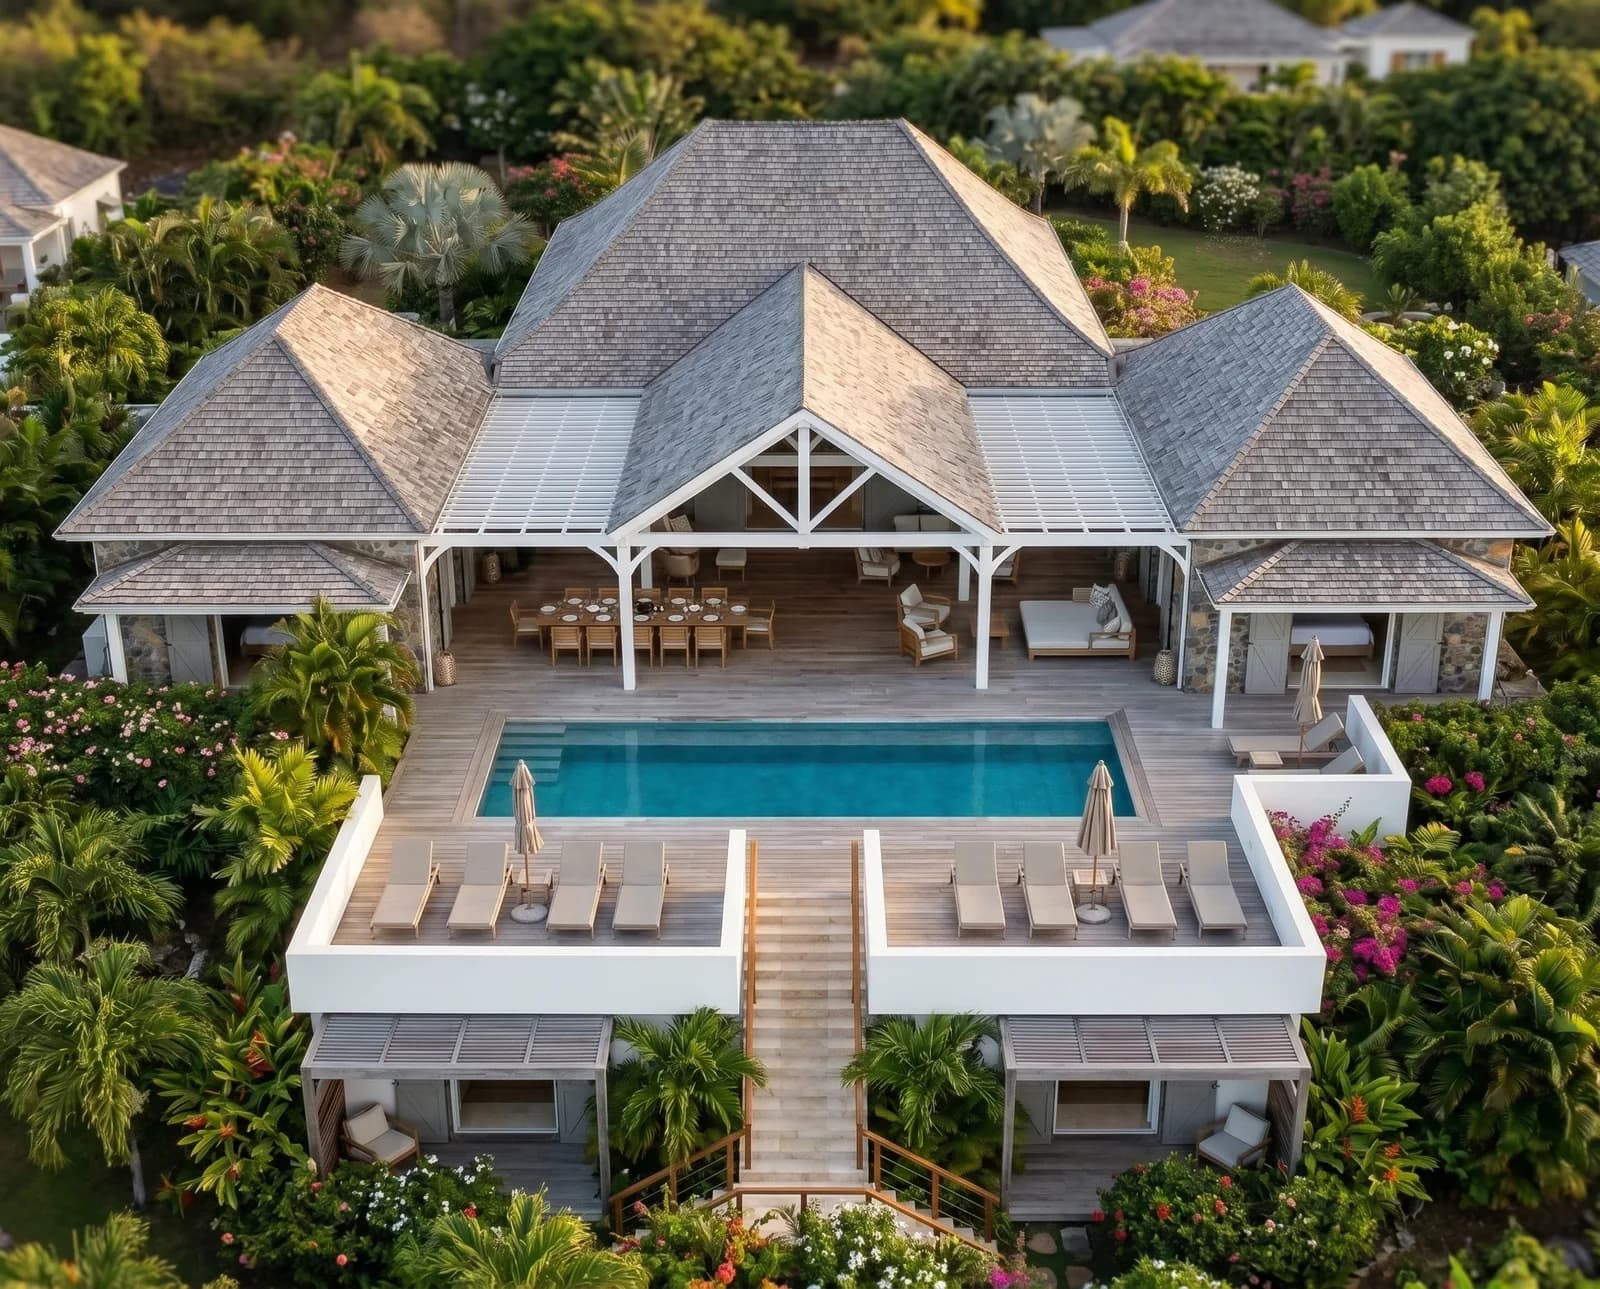
Belles Rives
Phase finale · 7 villas · VEFA
À partir de 1 200 000 € HT
Sept villas en commercialisation phase finale : VEFA et terrains à bâtir. Plateau dominant le lagon de Saint-François. Pouvant ouvrir droit au CIOP, sous conditions.
- Acquisition immédiate
- CIOP : 35 % (IS) ou 38,25 % (IR)
- Phase finale en commercialisation
Rosebud
24 villas · 180 et 250 m²
À partir de 1 530 000 € HT*
Vingt-quatre villas de plain-pied, de 180 et 250 m², à Anse Champagne. Commercialisation en janvier 2027.
- Liste d'intérêt ouverte
- Commercialisation janvier 2027
- Quatre niveaux de prix, de 8 500 à 12 000 € HT le m²
Bel Arbre
Saint-François · Programme à l'étude
Programme à l'étude — liste d'intérêt ouverte.
- Liste d'intérêt ouverte
- Informations à venir
- Foncier rare à Saint-François
Le CIOP : 35 % pour une société à l'IS
Le crédit d'impôt pour investissement productif outre-mer (CIOP, article 244 quater W du CGI) bénéficie à l'entreprise qui exploite l'investissement en Guadeloupe. Taux : 35 % (IS) ou 38,25 % (IR). Le crédit est versé par fractions selon l'avancement des travaux.
Crédit d'impôt prévu à l'article 244 quater W du code général des impôts. Son bénéfice est subordonné au respect des conditions légales, notamment d'exploitation et, le cas échéant, d'agrément ; chaque projet fait l'objet d'une étude au cas par cas.
35 %
Taux IS en Guadeloupe (art. 244 quater W CGI)
15 ans
Durée d'exploitation pour les immeubles
1 M€
Seuil d'agrément préalable
Acquisition d'une villa par une société d'exploitation à l'IS
Exemple illustratif : villa Belles Rives à 1 450 000 € HT
Hypothèses
- —Prix de la villa : 1 450 000 € HT (lots 8, 9, 22 ou 34), terrain et construction ; TVA à 8,5 % non incluse.
- —Acquéreur : société soumise à l'IS, qui exploite la villa en location meublée touristique pendant 15 ans.
- —Assiette du crédit retenue : prix HT, terrain et construction (position de TERRA PROMOTION, à valider au cas par cas avec vos conseils).
- —Hors financement bancaire, frais d'acquisition et fiscalité des revenus.
Le CIOP sur l'assiette
| Assiette retenue (prix HT) | 1 450 000 € |
| Crédit d'impôt (35 %, société à l'IS) | 507 500 € |
| Capital net engagé après crédit | 942 500 € |
Référence du taux : BOI-BIC-RICI-10-160-20, § 130.
Le crédit d'impôt ne constitue pas un produit imposable (BOI-BIC-RICI-10-160-30, § 10).
Calendrier : appels de fonds et libération des fonds propres
| Étape | Appels de fonds VEFA, cumul | Crédit d’impôt | Capital net engagé, cumul |
|---|---|---|---|
| Fondations — année 1 | 35 % : 507 500 € | −355 250 € | 152 250 € |
| Mise hors d’eau — année 1 | 70 % : 1 015 000 € | −101 500 € | 558 250 € |
| Achèvement — année 2 | 95 % : 1 377 500 € | – | 920 750 € |
| Livraison — année 2 | 100 % : 1 450 000 € | −50 750 € | 942 500 € |
Appels de fonds : plafonds légaux de la VEFA (code de la construction et de l'habitation, art. R.261-14).
Crédit d’impôt de 35 % (art. 244 quater W du CGI), acquis à 70 % à l’achèvement des fondations, à 20 % à la mise hors d’eau et pour le solde à la livraison (BOI-BIC-RICI-10-160-20, § 150). La fraction qui excède l’impôt dû est immédiatement restituée (BOI-BIC-RICI-10-160-30, § 50).
Durée des travaux : illustrative.
Dans cet exemple, le capital net engagé s’établit à 942 500 € à la livraison.
Rendement locatif : trois hypothèses
| Revenu locatif brut annuel (hypothèse) | Rendement brut sur le prix (1 450 000 €) | Rendement brut sur le capital net (942 500 €) |
|---|---|---|
| 60 000 € | 4,1 % | 6,4 % |
| 75 000 € | 5,2 % | 8,0 % |
| 90 000 € | 6,2 % | 9,5 % |
Rendements bruts, avant charges d'exploitation (gestion, entretien, assurances, taxe foncière), impôts et financement. Les revenus locatifs sont des hypothèses et varient selon l'occupation, la saison et les tarifs ; ils ne constituent ni une promesse ni une garantie de revenu.
Avec un financement bancaire (apport de 25 %)
- —Apport de 25 % : 362 500 €
- —Prêt de 75 % : 1 087 500 €
- —Taux de 4,0 %, durée de 20 ans, annuités constantes
- —Le crédit d'impôt, une fois restitué, est affecté au remboursement anticipé du prêt, qui ramène l'encours à 580 000 €
- —Sous réserve d'accord bancaire
| Apport | 362 500 € |
| Crédit d'impôt (35 %) affecté au remboursement anticipé | 507 500 € |
| Encours du prêt après remboursement anticipé | 580 000 € |
| Annuité, après remboursement anticipé | 42 677 € / an |
| Revenu locatif brut annuel (hypothèse) | Flux après annuité, avant charges et impôts | Rapporté à l'apport |
|---|---|---|
| 60 000 € | 17 323 € | 4,8 % |
| 75 000 € | 32 323 € | 8,9 % |
| 90 000 € | 47 323 € | 13,1 % |
À 25 % d'apport, le crédit d'impôt (507 500 €) dépasse l'apport (362 500 €). Affecté au remboursement anticipé du prêt, il ramène la dette à 580 000 € et l'annuité à environ 42 700 € par an. Chaque année, l'annuité rembourse aussi du capital (environ 19 500 € la première année), qui accroît le patrimoine net de la société.
Flux avant charges d'exploitation (gestion, entretien, assurances, taxe foncière), impôts et frais de dossier. Le taux, la durée et la quotité de financement sont des hypothèses, qui dépendent de l'établissement prêteur et du profil de l'emprunteur. Pendant la construction, l'acquéreur supporte les appels de fonds et les intérêts intercalaires jusqu'à la restitution du crédit.
Exemple chiffré à caractère purement illustratif et non contractuel. Le crédit d'impôt prévu à l'article 244 quater W du code général des impôts est subordonné au respect des conditions légales, notamment l'exploitation de l'investissement pendant la durée requise et, le cas échéant, l'obtention d'un agrément préalable (au-delà de 1 000 000 € d'investissement). Le non-respect de ces conditions entraîne la reprise du crédit. L'assiette, le calendrier et le montant du crédit dépendent de chaque projet et doivent être validés avec vos conseils.
Nous parler
Notre équipe vous accompagne dans le choix du programme adapté à votre situation. Réponse sous 24 heures.